

पाठ्यक्रम: GS3/अर्थव्यवस्था
संदर्भ
- हाल ही में, भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI) ने एक परामर्श-पत्र में बीमा वितरण व्यवस्था में व्यापक सुधारों का प्रस्ताव प्रस्तुत किया है।
प्रमुख बिंदु
- उद्देश्य: प्रस्तावित विनियमों का उद्देश्य ग्राहक-केंद्रित, प्रतिस्पर्धात्मक, कुशल एवं पारदर्शी बीमा वितरण व्यवस्था स्थापित करना है। साथ ही, इसका लक्ष्य बीमाधारकों, बीमा कंपनियों तथा वितरकों के लिए बेहतर एवं सतत परिणाम सुनिश्चित करना है।
- प्रबंधन व्यय (EoM) का पुनर्निर्धारण: प्रस्तावों में चरणबद्ध तरीके से प्रबंधन व्यय की सीमाओं को कम करना शामिल है।
- प्रबंधन व्यय से आशय बीमा कंपनी द्वारा अपना व्यवसाय संचालित करने के लिए किए जाने वाले कुल परिचालन, प्रशासनिक एवं वितरण संबंधी व्यय से है।
- जीवन बीमा कंपनियाँ: प्रबंधन व्यय की सीमा को कंपनी-स्तर पर सकल प्रत्यक्ष प्रीमियम आय (GDPI) से जोड़ने का प्रस्ताव है। इसके अंतर्गत दो वर्षों में सीमा 15 प्रतिशत तथा पाँच वर्षों में 12.5 प्रतिशत निर्धारित करने का प्रस्ताव है।
- सामान्य बीमा कंपनियाँ: सकल लिखित प्रीमियम (GWP) के स्थान पर घरेलू सकल प्रत्यक्ष प्रीमियम आय (GDPI) को आधार बनाने का प्रस्ताव है। इसके अंतर्गत पाँच वर्षों में प्रबंधन व्यय की सीमा को सकल लिखित प्रीमियम के 30 प्रतिशत से घटाकर सकल प्रत्यक्ष प्रीमियम आय के 20 प्रतिशत तक लाने का प्रस्ताव है।
- अन्य सुधार: प्रस्तावों में कमीशन संबंधी मानदंडों में संशोधन, प्रवेश एवं पूँजी संबंधी आवश्यकताओं में छूट, मध्यस्थों के लिए गैर-बीमा व्यवसाय के अवसरों पर लगे प्रतिबंधों को हटाना तथा विनियामकीय प्रावधानों के अनुचित लाभ उठाने की प्रवृत्ति पर अंकुश लगाना शामिल है।
- सरल वितरण संरचना: वर्तमान व्यवस्थाओं को पुनर्गठित करके तीन श्रेणियों में बाँटने का प्रस्ताव है:
- बीमा वितरण संस्थाएँ (IDEs)
- बीमा वितरण व्यक्ति (IDPs)
- बाजार अवसंरचना संस्थाएँ (MIIs)
बीमा उद्योग द्वारा उठाई गई चिंताएँ
- बीमा कंपनियाँ: बीमाकर्ताओं ने प्रस्तावित परिवर्तनों के कारण अपने परिचालन एवं व्यावसायिक प्रारूपों पर पड़ने वाले संभावित प्रतिकूल प्रभावों को लेकर चिंता व्यक्त की है।
- रोजगार एवं प्रतिस्पर्धा: भारतीय बीमा दलाल संघ (IBAI) ने चेतावनी दी है कि प्रस्तावित सुधारों से रोजगार में कमी, उद्योग की वृद्धि की गति धीमी होने तथा प्रतिस्पर्धा घटने की आशंका है।
- प्रभाव आकलन की माँग: भारतीय बीमा दलाल संघ ने सरकार से आग्रह किया है कि बीमा कमीशन अथवा व्यय सीमा संबंधी किसी भी विनियम को अधिसूचित करने से पहले उसका प्रभाव आकलन प्रकाशित किया जाए। इसमें बीमाधारकों, रोजगार, सार्वजनिक क्षेत्र की बीमा कंपनियों तथा विदेशी निवेश पर पड़ने वाले प्रभावों का आकलन शामिल होना चाहिए।
- संघ ने यह भी तर्क दिया है कि वर्ष 2023 में लागू वर्तमान व्यवस्था को वर्ष 2028 में निर्धारित समीक्षा तक जारी रखा जाना चाहिए।
भारतीय बीमा क्षेत्र (वित्तीय वर्ष 2023–24)
- बाजार का प्रदर्शन: वित्तीय वर्ष 2023–24 में कुल बीमा प्रीमियम में 7.7 प्रतिशत की वृद्धि हुई और यह बढ़कर ₹11.2 लाख करोड़ हो गया। यह वैश्विक एवं घरेलू आर्थिक अस्थिरता के बावजूद क्षेत्र में निरंतर वृद्धि को दर्शाता है।
- बीमा की पहुँच: कुल बीमा पहुँच वित्तीय वर्ष 2022–23 के 4.0 प्रतिशत से घटकर वित्तीय वर्ष 2023–24 में 3.7 प्रतिशत रह गई।
- जीवन बीमा की पहुँच 3.0 प्रतिशत से घटकर 2.8 प्रतिशत हो गई।
- गैर-जीवन बीमा की पहुँच 1.0 प्रतिशत पर स्थिर रही।
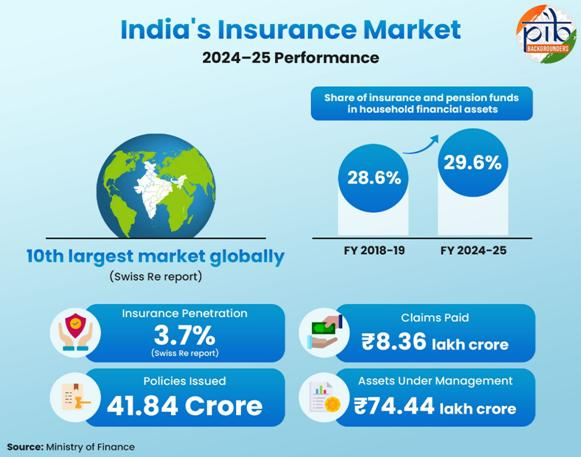
- भविष्य की संभावनाएँ: स्विस री संस्थान के अनुसार, भारत के बीमा क्षेत्र में वर्ष 2024 से 2028 के दौरान 11.1 प्रतिशत की वृद्धि होने का अनुमान है। इसके आधार पर आगामी पाँच वर्षों में भारत के जी-20 देशों में सबसे तीव्रता से बढ़ने वाला बीमा बाजार बनने की संभावना है।
- विस्तारित मध्यम वर्ग, तकनीकी प्रगति तथा सहायक विनियामकीय उपाय इस वृद्धि को गति प्रदान कर सकते हैं।
- बीमा कंपनियाँ: वर्तमान में देश में 24 जीवन बीमा कंपनियाँ तथा 34 सामान्य बीमा कंपनियाँ हैं।
- जीवन बीमा क्षेत्र में भारतीय जीवन बीमा निगम (LIC) एकमात्र सार्वजनिक क्षेत्र की कंपनी है।
- इसके अतिरिक्त, भारतीय साधारण बीमा निगम (GIC Re) देश का एकमात्र राष्ट्रीय पुनर्बीमाकर्ता है।
भारतीय बीमा विनियामक और विकास प्राधिकरण (IRDAI)
- गठन: मल्होत्रा समिति की रिपोर्ट की सिफारिशों के बाद बीमा उद्योग के विनियमन एवं विकास के लिए वर्ष 1999 में भारतीय बीमा विनियामक और विकास प्राधिकरण का गठन एक स्वायत्त निकाय के रूप में किया गया।
- वैधानिक दर्जा: वर्ष 2000 में इसे वैधानिक निकाय के रूप में स्थापित किया गया।
- विनियामकीय शक्तियाँ: इसे बीमा अधिनियम, 1938 की धारा 114A के अंतर्गत विनियम बनाने का अधिकार प्राप्त है।
- प्रमुख उद्देश्य: बीमाधारकों के हितों की रक्षा करना तथा बीमा उद्योग को विनियमित करना।
- प्रशासनिक नियंत्रण: यह वित्त मंत्रालय के अधिकार क्षेत्र में कार्य करता है।
- विनियमन का दायरा: इसने बीमा व्यवसाय संचालित करने वाली कंपनियों के पंजीकरण से लेकर बीमाधारकों के हितों की रक्षा तक विभिन्न विषयों पर विनियम बनाए हैं।
बीमा क्षेत्र के समक्ष प्रमुख चुनौतियाँ
- बीमा की कम पहुँच: भारत में बीमा की कुल पहुँच 3.7 प्रतिशत है, जो 7 प्रतिशत के वैश्विक औसत से कम है। यह बीमा कवरेज में उल्लेखनीय अंतर को दर्शाता है, साथ ही बीमा कंपनियों के लिए अपनी पहुँच बढ़ाने के अवसर भी प्रस्तुत करता है।
- दावों के निपटान से संबंधित समस्याएँ: बीमा दावों के निपटान में देरी, दावों को अस्वीकार करना तथा प्रक्रिया में पारदर्शिता की कमी ग्राहकों में असंतोष उत्पन्न करती है।
- वितरण संबंधी सीमाएँ: ग्रामीण क्षेत्रों में बीमा सेवाओं की पहुँच सीमित है। बीमा वितरण मुख्यतः शहरी क्षेत्रों पर केंद्रित है और इसके लिए एजेंटों पर अत्यधिक निर्भरता बनी हुई है।
- वहनीयता: अधिक प्रीमियम तथा कुछ बीमा उत्पादों का उनकी वास्तविक लागत से कम मूल्य निर्धारण निम्न आय वर्ग के लोगों की पहुँच को प्रभावित करता है।
- धोखाधड़ी एवं अनुचित बिक्री: फर्जी बीमा दावे तथा एजेंटों द्वारा अनुचित बिक्री की घटनाएँ सामान्य समस्याएँ हैं, जिनसे ग्राहकों का विश्वास कमजोर होता है।
- बढ़ती लागत: चिकित्सा व्यय एवं बीमा दावों की लागत में वृद्धि से बीमा उत्पादों की वहनीयता और बीमा कंपनियों की लाभप्रदता प्रभावित होती है।
भारत सरकार द्वारा उठाए गए प्रमुख कदम
- सबका बीमा, सबकी रक्षा (बीमा कानून संशोधन) अधिनियम, 2025: इस संशोधन के अंतर्गत भारतीय बीमा कंपनियों में प्रत्यक्ष विदेशी निवेश (FDI) की सीमा 74 प्रतिशत से बढ़ाकर 100 प्रतिशत कर दी गई है।
- वस्तु एवं सेवा कर से छूट: वर्ष 2025 से सभी व्यक्तिगत जीवन बीमा पॉलिसियों तथा स्वास्थ्य बीमा पॉलिसियों, जिनमें परिवार के लिए संयुक्त बीमा पॉलिसियाँ भी शामिल हैं, को पुनर्बीमा सहित वस्तु एवं सेवा कर से छूट प्रदान की गई है।
- स्थगन अवधि में कमी: स्वास्थ्य बीमा में स्थगन अवधि वह निश्चित समयावधि है, जिसके बाद बीमा कंपनियाँ स्थापित धोखाधड़ी के मामलों को छोड़कर केवल जानकारी छिपाने के आधार पर दावे अस्वीकार नहीं कर सकतीं। वर्ष 2024 में भारतीय बीमा विनियामक और विकास प्राधिकरण ने इस अवधि को आठ वर्ष से घटाकर 60 महीने अर्थात पाँच वर्ष कर दिया।
- 30 दिनों की मानकीकृत निःशुल्क समीक्षा अवधि: प्राधिकरण ने एक वर्ष या उससे अधिक अवधि वाली बीमा पॉलिसियों के लिए 30 दिनों की मानकीकृत निःशुल्क समीक्षा अवधि लागू की। इस अवधि में बीमाधारक पॉलिसी के दस्तावेजों का मूल्यांकन एवं समीक्षा कर सकता है।
- तृतीय-पक्ष प्रशासकों (TPAs) के कार्य-निष्पादन की निगरानी: इनकी जवाबदेही बढ़ाने के लिए बीमा कंपनियाँ इनके कार्य-निष्पादन की निगरानी करती हैं, ताकि सेवाओं का कुशल एवं प्रभावी वितरण सुनिश्चित किया जा सके।
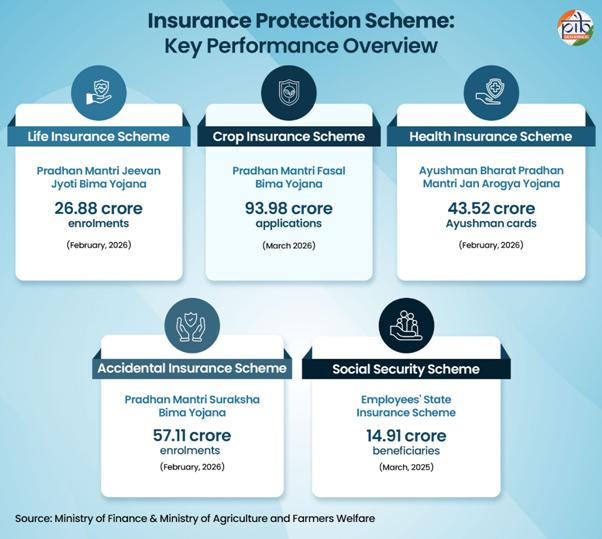
- बीमा सुगम पहल: इसका उद्देश्य एक साझा मंच के माध्यम से बीमा क्षेत्र के सभी हितधारकों को जोड़कर उन्हें सशक्त बनाना है। यह मंच उन्नत तकनीक का उपयोग करके बीमा कंपनियों, बीमाधारकों, मध्यस्थों, बीमा अभिलेखागारों तथा बाहरी आँकड़ा स्रोतों आदि के लिए प्रक्रियाओं को सरल बनाता है।
- बीमा वाहक: प्रशिक्षित बीमा वाहकों के माध्यम से ग्रामीण क्षेत्रों में बीमा सेवाओं को अंतिम छोर तक पहुँचाने पर ध्यान केंद्रित किया गया है।
- इलेक्ट्रॉनिक बीमा अनिवार्य करना: भारतीय बीमा विनियामक और विकास प्राधिकरण ने प्रक्रियाओं को सरल बनाने, दक्षता बढ़ाने तथा बीमाधारकों की पहुँच में सुधार करने के लिए सभी श्रेणियों की बीमा पॉलिसियों का डिजिटलीकरण अनिवार्य किया है।
- स्वास्थ्य बीमा में प्रतीक्षा अवधि में कमी: प्राधिकरण ने स्वास्थ्य बीमा में प्रतीक्षा अवधि को 48 महीने से घटाकर 36 महीने कर दिया है।
- प्रतीक्षा अवधि वह समय है, जिसके दौरान बीमाधारक बीमा पॉलिसी खरीदते समय पहले से मौजूद स्वास्थ्य समस्याओं के लिए बीमा लाभों का दावा करने के पात्र नहीं होते।
आगे की राह
- छोटे शहरों एवं ग्रामीण क्षेत्रों पर ध्यान: दूसरे एवं तीसरे स्तर के शहरों तथा ग्रामीण क्षेत्रों में बीमा सेवाओं का विस्तार किया जाना चाहिए, जहाँ जागरूकता एवं पहुँच सीमित है। इससे नए ग्राहक वर्गों तक पहुँचना और क्षेत्र की वृद्धि को प्रोत्साहित करना संभव होगा।
- वित्तीय साक्षरता में वृद्धि: लोगों के बीच बीमा उत्पादों की समझ बढ़ाने के लिए जागरूकता एवं शैक्षिक कार्यक्रम आयोजित किए जाने चाहिए।
- विनियमों का सरलीकरण: उपभोक्ता संरक्षण सुनिश्चित करते हुए विनियामकीय प्रक्रियाओं को सरल बनाया जाना चाहिए, ताकि बीमा उत्पादों को शीघ्र एवं कम जटिल प्रक्रिया के माध्यम से स्वीकृति मिल सके।
- दावों के निपटान में सुधार: ग्राहकों का विश्वास बढ़ाने तथा विवादों को कम करने के लिए बीमा दावों का निपटान अधिक तीव्र, पारदर्शी एवं कुशल बनाया जाना चाहिए।
- वितरण नेटवर्क का विस्तार: डिजिटल मंचों एवं चल दूरभाष प्रौद्योगिकी का उपयोग करके उन ग्रामीण और अर्ध-शहरी क्षेत्रों तक बीमा सेवाएँ पहुँचाई जानी चाहिए, जहाँ इनकी उपलब्धता अपर्याप्त है।
- स्वास्थ्य बीमा कवरेज का विस्तार: गंभीर बीमारियों, अस्पताल में भर्ती होने तथा उपचार के बाद की देखभाल को बीमा कवरेज में शामिल करने पर ध्यान दिया जाना चाहिए।
स्रोत: TH
Previous article
पीएम गतिशक्ति के पाँच वर्ष
Next article
संक्षिप्त समाचार 13-10-2026
