

पाठ्यक्रम: GS3/अर्थव्यवस्था
संदर्भ
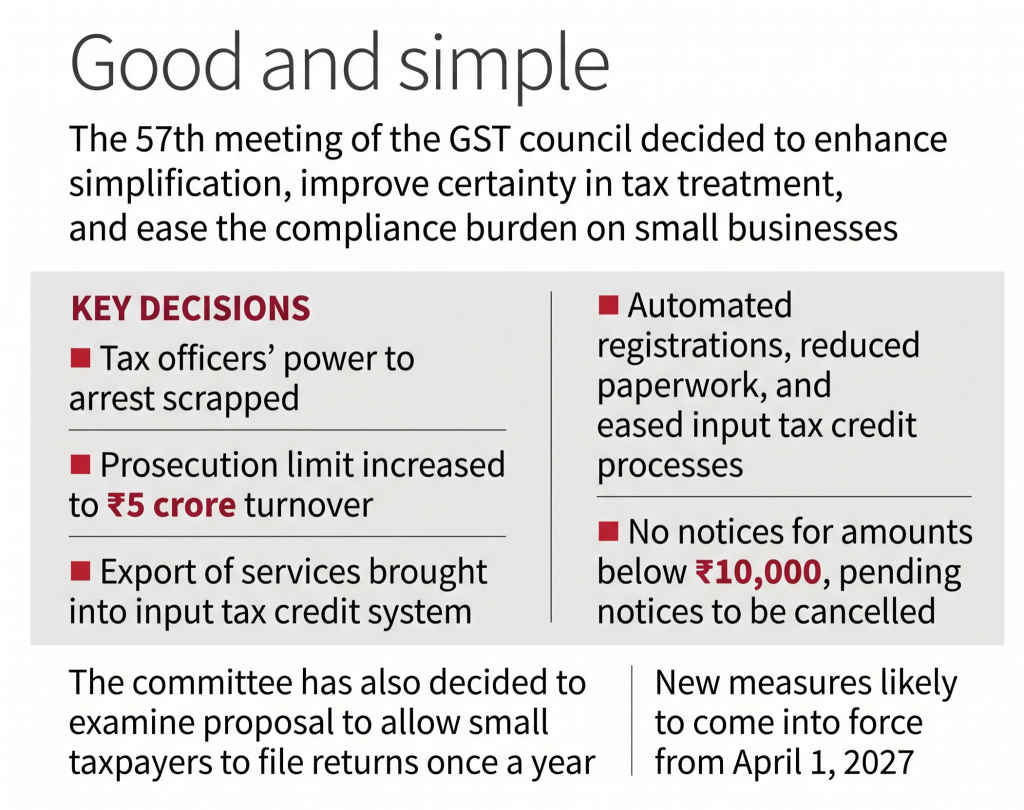
- जीएसटी परिषद की 57वीं बैठक में पंजीकरण, रिफंड और मुकदमेबाजी की प्रक्रियाओं को सरल बनाने सहित प्रक्रिया एवं प्रवर्तन से संबंधित कई महत्त्वपूर्ण सुधार प्रस्तुत किए गए। इसके अतिरिक्त, अभियोजन की सीमा को ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करने का प्रस्ताव रखा गया।
जीएसटी परिषद के बारे में
- जीएसटी परिषद एक संवैधानिक निकाय है, जिसकी स्थापना 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से संविधान में अनुच्छेद 279A जोड़े जाने के बाद की गई थी।
- इसकी अध्यक्षता केंद्रीय वित्त मंत्री करते हैं। इसमें केंद्रीय वित्त/राजस्व राज्य मंत्री तथा राज्यों के वित्त/कराधान मंत्री शामिल होते हैं।
- यह सहकारी संघवाद का उदाहरण प्रस्तुत करती है, जिसमें केंद्र के पास भारित मतों का एक-तिहाई तथा राज्यों के पास सामूहिक रूप से दो-तिहाई मताधिकार होता है।
- परिषद जीएसटी की दरों, छूटों, मॉडल कानूनों, करारोपण के सिद्धांतों तथा जीएसटी से संबंधित अन्य प्रमुख मामलों पर सिफारिशें करती है।
जीएसटी परिषद की 57वीं बैठक के प्रमुख निर्णय एवं सुधार
- विश्वास-आधारित प्रवर्तन व्यवस्था:
- जीएसटी अधिकारियों की गिरफ्तारी संबंधी शक्तियों को समाप्त करने की सिफारिश की गई।
- अभियोजन की सीमा को ₹1 करोड़ से बढ़ाकर ₹5 करोड़ करने का प्रस्ताव रखा गया।
- सामान्य दंड को ₹25,000 से घटाकर ₹10,000 करने का प्रस्ताव किया गया।
- अंतरराज्यीय परिवहन के दौरान वस्तुओं का निरीक्षण, निरोध या जब्ती केवल आपूर्तिकर्ता राज्य अथवा गंतव्य राज्य के अधिकारी द्वारा ही की जा सकेगी।
- किसी मालवाहक वाहन को रोकने के लिए विशिष्ट खुफिया जानकारी तथा संयुक्त आयुक्त से नीचे के पद पर न होने वाले अधिकारी की अनुमति आवश्यक होगी।
- पंजीकरण प्रक्रिया का सरलीकरण:
- जीएसटी पंजीकरण के लिए आवश्यक दस्तावेजों के संबंध में अधिक स्पष्टता सुनिश्चित की जाएगी।
- वर्तमान में 61% करदाताओं को तीन कार्यदिवसों के अंदर स्वचालित पंजीकरण प्राप्त हो जाता है।
- कम जोखिम वाले करदाताओं को कम प्रश्नों और अस्वीकृतियों का सामना करना पड़ेगा।
- छोटे ई-कॉमर्स विक्रेता प्रत्येक उस राज्य में पंजीकरण कराने के बजाय, जहाँ वे बिक्री करते हैं, केवल एक राज्य में पंजीकरण करा सकेंगे।
- रिफंड और इनपुट टैक्स क्रेडिट (ITC) की शीघ्र उपलब्धता:
- रिफंड आवेदनों की पावती जारी करने की अवधि 15 दिनों से घटाकर 10 दिन करने का प्रस्ताव है।
- जोखिम आकलन के आधार पर लगभग 90% रिफंड दावों की राशि पावती जारी होने के तीन कार्यदिवसों के अंदर जारी किए जाने की अपेक्षा है।
- सुधारों का उद्देश्य इनपुट टैक्स क्रेडिट (ITC) की उपलब्धता में होने वाली देरी को भी कम करना है।
- छोटे व्यवसायों को राहत:
- ₹5 करोड़ तक के वार्षिक कारोबार वाले उपभोक्ताओं को सीधे बिक्री करने वाले व्यवसायों (B2C) के लिए अंतिम स्वीकृति के अधीन वैकल्पिक वार्षिक रिटर्न योजना का प्रस्ताव रखा गया है।
- जीएसटी पंजीकरण में संशोधन और उसे रद्द करने की प्रक्रियाओं को भी सरल बनाया जा रहा है।
- डिजिटल एवं पूर्वानुमेय कराधान व्यवस्था:
- आयकर आकलन की तर्ज पर केंद्रीय जीएसटी के लिए फेसलेस आकलन व्यवस्था प्रस्तावित है, जिसमें करदाता और कर अधिकारी के बीच प्रत्यक्ष संपर्क की आवश्यकता कम होगी।
- जीएसटी दरों में बदलाव पर अब वर्ष में एक बार विचार किया जाएगा तथा उन्हें अगले वित्तीय वर्ष की शुरुआत से लागू किया जाएगा।
- अधिकांश बदलाव 1 अप्रैल, 2027 से लागू होने की अपेक्षा है।
भारत के लिए महत्त्व
- कारोबार करने में सुगमता: अनुपालन लागत में कमी से विशेष रूप से सूक्ष्म, लघु एवं मध्यम उद्यमों (MSMEs) तथा छोटी ई-कॉमर्स कंपनियों को लाभ मिल सकता है।
- करदाताओं का विश्वास: अधिकारियों की दमनात्मक शक्तियों में कमी और विश्वास-आधारित प्रवर्तन से स्वैच्छिक कर अनुपालन को प्रोत्साहन मिल सकता है।
- रसद संबंधी बाधाओं में कमी: विशिष्ट खुफिया जानकारी पर आधारित निरीक्षण से अंतरराज्यीय वस्तु परिवहन के दौरान मनमाने ढंग से मालवाहक वाहन को रोके जाने की समस्या कम हो सकती है।
- कार्यशील पूँजी की शीघ्र उपलब्धता: रिफंड में तीव्रता और ITC की सुगम उपलब्धता से व्यवसायों के नकदी प्रवाह में सुधार हो सकता है।
- सहकारी संघवाद: प्रवर्तन संबंधी शक्तियों का स्पष्ट निर्धारण केंद्र और राज्यों के बीच तथा विभिन्न राज्यों के बीच प्रशासनिक टकराव को कम कर सकता है।
- प्रशासनिक दक्षता: जोखिम-आधारित और फेसलेस प्रणालियाँ जीएसटी प्रशासन को भौतिक निरीक्षण पर निर्भर व्यवस्था से हटाकर डेटा-आधारित अनुपालन की दिशा में ले जा सकती हैं।
संबंधित चुनौतियाँ
- करदाताओं के अधिकारों की रक्षा और धोखाधड़ी, फर्जी चालानों तथा ITC के दुरुपयोग के विरुद्ध कार्रवाई के बीच संतुलन स्थापित करना।
- जोखिम-आधारित प्रणालियों के प्रभावी संचालन के लिए उच्च गुणवत्ता वाले डेटा, साइबर सुरक्षा और सुदृढ़ एल्गोरिदम की आवश्यकता।
- वार्षिक आधार पर कर दरों का निर्धारण पूर्वानुमेयता बढ़ा सकता है, लेकिन आर्थिक संकट के दौरान नीतिगत लचीलेपन को सीमित कर सकता है।
- डिजिटल साक्षरता की कमी और प्रक्रियाओं में बार-बार होने वाले बदलावों के कारण छोटे व्यवसायों को कठिनाइयों का सामना करना पड़ सकता है।
- प्रभावी क्रियान्वयन के लिए केंद्र, राज्यों और वस्तु एवं सेवा कर नेटवर्क (GSTN) के बीच समन्वय आवश्यक है।
आगे की राह
- जीएसटी सुधारों के आगामी चरण में स्थिर नियमों, मुकदमेबाजी में पूर्वानुमेयता, उन्नत डेटा विश्लेषण तथा करदाताओं को बेहतर सुविधाएँ प्रदान करने पर ध्यान केंद्रित किया जाना चाहिए।
- एक पारदर्शी फेसलेस प्रणाली, समयबद्ध रिफंड, प्रभावी अपीलीय तंत्र तथा जानबूझकर कर चोरी करने वालों के विरुद्ध लक्षित कार्रवाई के माध्यम से ‘न्यूनतम हस्तक्षेप, अधिकतम अनुपालन’ के लक्ष्य को प्राप्त करने में सहायता मिल सकती है।
Previous article
केंद्रीय सशस्त्र पुलिस बल अधिनियम लागू
