

पाठ्यक्रम: GS3/अर्थव्यवस्था
संदर्भ
- जीएसटी के लागू होने के नौ वर्ष पश्चात, सरकार सुधारों के एक नए चरण की शुरुआत कर रही है, जिसका उद्देश्य अनुपालन के भार को कम करने के साथ-साथ उपभोग और आर्थिक विकास को बढ़ावा देना है।
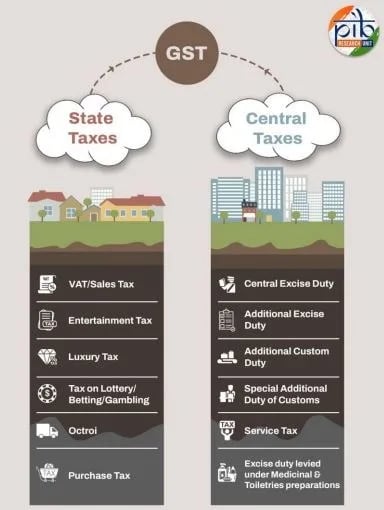
वस्तु एवं सेवा कर (GST)
- जीएसटी को 101वें संविधान संशोधन अधिनियम, 2016 के माध्यम से वर्ष 2017 में पूरे देश के लिए एक व्यापक अप्रत्यक्ष कर के रूप में लागू किया गया था।
- यह वस्तुओं और सेवाओं के उपभोग पर लगाया जाने वाला गंतव्य-आधारित कर है।
- यह विनिर्माण से लेकर अंतिम उपभोग तक प्रत्येक चरण पर लगाया जाता है।
- केवल मूल्यवर्धन पर कर लगाया जाता है और कर का भार अंतिम उपभोक्ता द्वारा वहन किया जाता है।
- इससे प्राप्त राजस्व उस राज्य या केंद्र शासित प्रदेश को प्राप्त होता है, जहाँ वस्तुओं या सेवाओं का उपभोग होता है। इसके तीन प्रकार हैं:
- केंद्रीय वस्तु एवं सेवा कर (CGST): केंद्र सरकार द्वारा लगाया जाता है।
- राज्य/केंद्र शासित प्रदेश वस्तु एवं सेवा कर (SGST/UTGST): राज्यों या केंद्र शासित प्रदेशों द्वारा लगाया जाता है।
- एकीकृत वस्तु एवं सेवा कर (IGST): वस्तुओं और/या सेवाओं की सभी अंतर-राज्यीय आपूर्तियों पर केंद्र सरकार द्वारा लगाया और एकत्र किया जाता है।
- केंद्र सरकार, आईजीएसटी के एसजीएसटी/यूटीजीएसटी हिस्से को उस गंतव्य राज्य को हस्तांतरित करके राज्यों/केंद्र शासित प्रदेशों के साथ खातों का निपटान करती है, जहाँ वस्तुओं/सेवाओं का उपभोग किया गया है।
- जीएसटी परिषद संविधान के अनुच्छेद 279A के अंतर्गत गठित एक संवैधानिक निकाय है।
- यह एक संघीय निकाय है, जिसमें केंद्रीय वित्त मंत्री इसके अध्यक्ष तथा सभी राज्यों के वित्त मंत्री इसके सदस्य होते हैं।
- जीएसटी परिषद के सदस्य लगभग सभी जीएसटी संबंधी निर्णय आम सहमति से लेते हैं।
- कर-मुक्त वस्तुएँ: जीएसटी मानव उपभोग के लिए मादक मदिरा तथा पांच पेट्रोलियम उत्पादों—पेट्रोलियम क्रूड, मोटर स्पिरिट (पेट्रोल), हाई स्पीड डीजल, प्राकृतिक गैस और एविएशन टर्बाइन फ्यूल—को छोड़कर सभी वस्तुओं पर लागू होता है। ये उत्पाद केंद्र और राज्यों, दोनों के लिए समान रूप से जीएसटी के दायरे से बाहर हैं।
आगामी पीढ़ी के जीएसटी के बारे में
- लगभग नौ वर्षों के कार्यान्वयन के बाद, सरकार ने आगामी पीढ़ी के जीएसटी के माध्यम से दो व्यापक चिंताओं को दूर करने का प्रयास किया है:
- दर युक्तिकरण, जिसे पहले ही लागू किया जा चुका है।
- अनुपालन में सुगमता, जो सुधारों का आगामी चरण है।
- कर दरों का युक्तिकरण सितंबर 2025 से लागू किया गया। वस्तुओं और सेवाओं, दोनों के लिए कर की तीन दरें हैं: 5%, 18% और 40%।
- इन सुधारों के अंतर्गत जीएसटी दरों को युक्तिसंगत बनाया गया, जिसका व्यापक उद्देश्य जटिलता को कम करना और कई वस्तुओं एवं सेवाओं पर कर का भार घटाना है।
- जीएसटी सुधारों का आगामी चरण: यह निम्नलिखित विभिन्न क्षेत्रों पर केंद्रित है;
- सरल पंजीकरण: छोटे व्यवसायों को विशेष रूप से कम कर-चोरी जोखिम वाले मामलों में तीव्र और अधिक पूर्वानुमेय प्रक्रिया के माध्यम से जीएसटी पंजीकरण प्राप्त करने में सक्षम बनाया जाना चाहिए।
- सरल रिटर्न दाखिल करना: अनावश्यक प्रक्रियात्मक आवश्यकताओं को कम करने और स्वचालन बढ़ाने से व्यवसायों द्वारा अनुपालन में लगाए जाने वाले समय एवं प्रशासनिक संसाधनों को कम किया जा सकता है।
- त्वरित रिफंड: निर्यातकों और पर्याप्त इनपुट कर वाले व्यवसायों के लिए समय पर रिफंड महत्वपूर्ण हैं, क्योंकि देरी से कार्यशील पूंजी अवरुद्ध हो सकती है।
- बेहतर इनपुट टैक्स क्रेडिट: पात्र इनपुट टैक्स क्रेडिट का पूर्वानुमेय प्रवाह आपूर्ति शृंखला में अंतर्निहित कर भार को कम कर सकता है और व्यवसायों की कार्यशील पूंजी की स्थिति में सुधार कर सकता है।
- त्वरित विवाद समाधान: इससे लंबे समय तक चलने वाले मुकदमों को कम किया जा सकता है और व्यवसायों को उनकी कर देनदारियों के संबंध में अधिक निश्चितता प्राप्त हो सकती है।
कर दरों के युक्तिकरण के बाद जीएसटी का प्रदर्शन
- अक्टूबर 2025 से जुलाई 2026 के बीच रिपोर्ट की गई कर योग्य आपूर्तियों का मूल्य, विगत वर्ष की इसी अवधि की तुलना में 25.8% बढ़ा।
- अप्रैल-सितंबर 2026 के दौरान सकल जीएसटी संग्रह ₹12.46 लाख करोड़ रहा, जो विगत वर्ष की इसी अवधि की तुलना में 11.6% अधिक है।
- B2C बिक्री में 26.7% की वृद्धि हुई, जो उपभोक्ता-केंद्रित आर्थिक गतिविधियों में अधिक सुदृढ़ता को दर्शाती है।
- अगस्त 2026 तक जीएसटी पंजीकरणों की संख्या लगभग 1.71 करोड़ तक पहुँच गई, जो एक वर्ष पहले की तुलना में लगभग 15% अधिक है।
आगे की चुनौतियाँ
- छोटे व्यवसायों पर अनुपालन का भार: डिजिटलकरण के बावजूद, छोटे व्यवसायों को नियमों को समझने, रिकॉर्ड बनाए रखने और रिटर्न दाखिल करने में कठिनाइयों का सामना करना पड़ सकता है।
- इनपुट टैक्स क्रेडिट संबंधी विवाद: पात्र क्रेडिट से संबंधित देरी, विसंगतियाँ और अनिश्चितता कार्यशील पूंजी को अवरुद्ध कर सकती हैं।
- रिफंड में देरी: रिफंड में देरी से निर्यातकों और अन्य पात्र करदाताओं पर पर्याप्त तरलता लागत का भार पड़ सकता है।
- कर विवाद: वर्गीकरण, मूल्यांकन, छूट और इनपुट टैक्स क्रेडिट को लेकर बार-बार होने वाले मुकदमे कर संबंधी निश्चितता को कम कर सकते हैं।
- केंद्र-राज्य समन्वय: आगे के सुधारों के लिए जीएसटी परिषद के अंतर्गत निरंतर सहमति आवश्यक होगी, क्योंकि जीएसटी में बदलाव सरकार के दोनों स्तरों के राजस्व और प्रशासनिक जिम्मेदारियों को सीधे प्रभावित करते हैं।
आगे की राह
- जीएसटी के आगामी चरण में केवल राजस्व संग्रह बढ़ाने के बजाय करदाता-केंद्रित जीएसटी प्रशासन को प्राथमिकता दी जानी चाहिए।
- पंजीकरण और रिटर्न दाखिल करने की प्रक्रिया को विशेष रूप से कम जोखिम वाले करदाताओं के लिए अधिकाधिक स्वचालित, जोखिम-आधारित और सरल बनाया जाना चाहिए।
- जीएसटी परिषद को कर सरलीकरण और राज्यों के राजस्व हितों के बीच संतुलन स्थापित करने के लिए सहकारी संघवाद की भावना के अनुरूप कार्य करना जारी रखना चाहिए।
स्रोत: TH
Previous article
एनिमल-आधारित कूटनीति
Next article
हरित ऊर्जा गलियारा चरण-III (GEC-III) योजना
